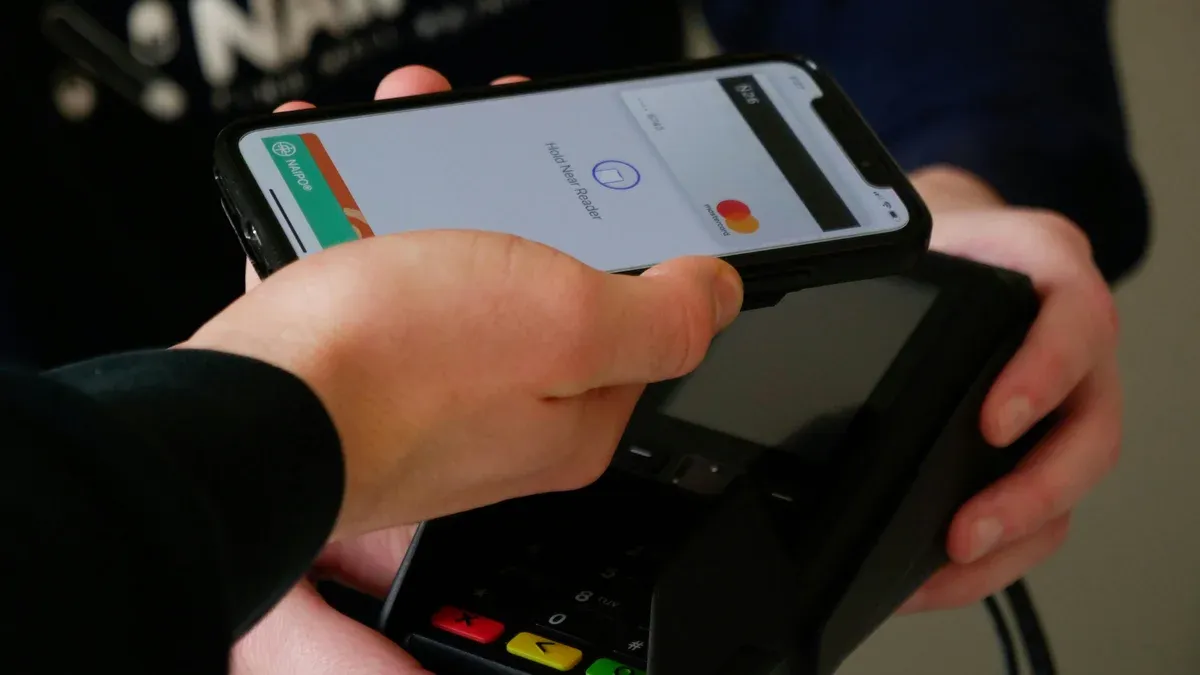
Ferramentas como o Apple Pay e a Carteira do Google introduzem barreiras adicionais de proteção que podem mitigar determinados perigos associados ao manuseio do cartão de plástico. Recursos como tokenização, criptografia e validação por biometria no smartphone colaboram para impedir que o número verdadeiro do cartão fique exposto nas transações aceitas.
Contudo, isso não quer dizer que as carteiras virtuais sejam totalmente blindadas contra fraudes ou que superem o plástico em todos os cenários. Os cartões físicos atuais dispõem de chip e criptogramas próprios, ao passo que os telefones celulares seguem vulneráveis a roubos de senhas, tentativas de phishing e manipulação por engenharia social.
Abaixo, veja os motivos pelos quais o uso do cartão digital pode representar uma alternativa mais segura.
Um dos pilares de defesa das carteiras digitais é a tokenização. Em vez de enviar o número principal da conta, a plataforma emprega uma credencial virtual gerada exclusivamente para simbolizar aquele cartão.
Segundo a EMVCo, entidade que define os padrões da indústria de pagamentos, tais tokens podem vir com limitações de uso atreladas a elementos como o aparelho e o canal de transação. Isso diminui drasticamente a utilidade da credencial caso ela seja interceptada fora do ambiente planejado.
No Apple Pay, a instituição financeira ou a bandeira emite um “Número de Conta do Dispositivo”, guardado em um componente de segurança segregado do restante do iPhone, conhecido como Secure Element. A Apple assegura que não armazena os números integrais dos cartões adicionados ao serviço.
Da mesma forma, a Carteira do Google recorre a numerações de cartões virtuais nos plásticos elegíveis, impedindo que os dados originais sejam repassados diretamente ao lojista.
No ecossistema da Apple, as compras exigem validação prévia via Face ID, Touch ID ou código numérico de acesso.
Passada essa checagem, o Secure Element libera os dados exigidos para finalizar a cobrança. Esse hardware opera isolado do sistema operacional e serve especificamente para guardar informações sigilosas.
No momento de efetuar pagamentos por aproximação, o iPhone ainda produz códigos exclusivos para aquela operação específica. Desse modo, o terminal de pagamento não capta simplesmente os números gravados na superfície do cartão físico.
Essa dinâmica impõe um obstáculo relevante em situações de perda ou furto do aparelho. Mesmo que um terceiro recupere o telefone, ele precisará burlar o sistema de autenticação configurado para conseguir movimentar valores.